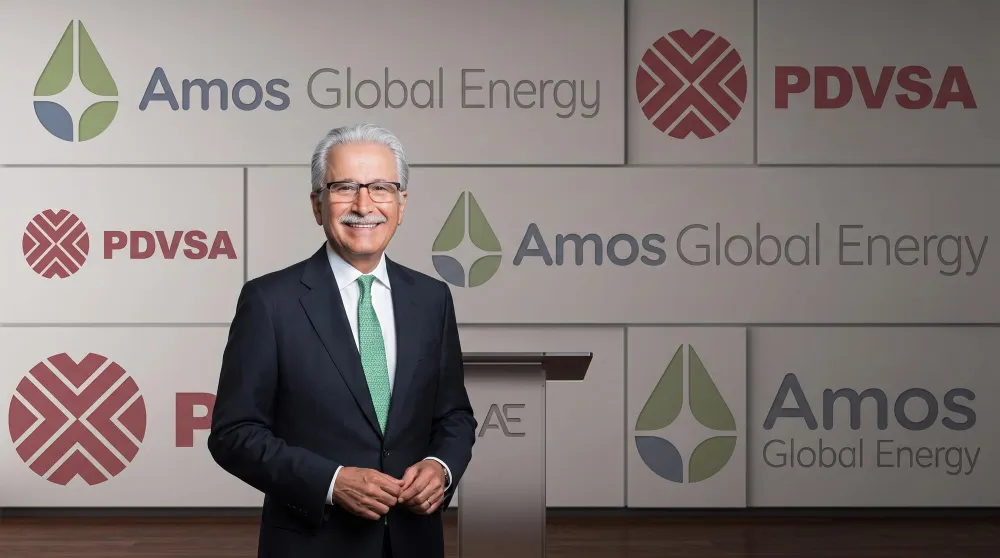
El veterano ejecutivo petrolero estadounidense Ali Moshiri, reconocido por haber diseñado la estrategia de supervivencia operativa de Chevron Corp. (NYSE: CVX) en Venezuela durante la ola de expropiaciones de 2007, ha denunciado una parálisis burocrática por parte de la estatal Petróleos de Venezuela S.A. (PDVSA).
A través de su firma Amos Global Energy, Moshiri ha estructurado un fondo de $2.000 millones respaldado por aproximadamente 15 inversores internacionales para inyectar capital en la producción e infraestructura del país sudamericano. Sin embargo, en una entrevista concedida a Bloomberg este viernes 18 de septiembre de 2026, el directivo criticó la falta de urgencia de la directiva de la petrolera estatal frente a sus propuestas de inversión de largo plazo.
El inversor viajará a Caracas este fin de semana con el objetivo de sostener encuentros presenciales con altos directivos de PDVSA y con la presidenta en funciones, Delcy Rodríguez.
El plan de Amos Global Energy abarca el interés operativo sobre siete yacimientos petrolíferos con una capacidad conjunta estimada en 200.000 barriles diarios de petróleo (bpd) —volumen equivalente a cerca del 20% de la producción actual del país—, habiendo firmado hasta la fecha un único memorando de entendimiento.
Adicionalmente, Moshiri busca negociar un contrato de rehabilitación integral por hasta $1.000 millones para modernizar el Complejo Industrial Petrolero y Petroquímico "José Antonio Anzoátegui", la principal terminal marítima de exportación del Caribe venezolano, la cual opera actualmente a solo el 40% de su capacidad instalada.
Capacidad de ejecución de Amos Global Energy y modelo de empresa conjunta
La propuesta financiera de Moshiri busca diferenciarse del apetito especulativo mediante un esquema de asociación de largo plazo respaldado por contratos de rango legal:
- Disponibilidad inmediata de capital: Amos Global Energy cuenta con $500 millones en fondos de disponibilidad inmediata (equity) para ser desplegados sin requerir la firma previa de memorandos preliminares.
- Rechazo a los contratos de producción compartida: Moshiri descarta los acuerdos de reparto de producción (PSA) adoptados por otros competidores, argumentando que son vulnerables a rescisiones unilaterales; en su lugar, exige la constitución de empresas mixtas con PDVSA aprobadas formalmente por la Asamblea Nacional.
- Modernización de la infraestructura de exportación: La inversión de hasta $1.000 millones en la terminal de José resultaría clave para desbloquear los cuellos de botella logísticos que ahogan la salida del crudo de la Faja del Orinoco.
- Licenciamiento y competencia abierta: El ejecutivo defiende que la asignación de campos petroleros debe basarse en licitaciones internacionales competitivas que otorguen seguridad jurídica duradera ante futuros cambios políticos.
Críticas a la estrategia de Washington y dudas sobre nuevos operadores
El análisis de Moshiri cuestiona el enfoque de las licencias urgentes impulsadas en los últimos meses desde Estados Unidos para la reactivación del mercado venezolano:
- Critica al enfoque "oportunista": Aunque reconoce el papel de la Administración Trump en la apertura de un entorno de confianza para el retorno de capitales, Moshiri calificó de excesivamente "oportunista" la presión por firmar contratos enfocados en beneficios a corto plazo sin un plan integral de desarrollo.
- Cuestionamientos a Blue Energy Partners: Moshiri expresó dudas sobre la capacidad técnica de la firma estadounidense North American Blue Energy Partners para elevar la producción en los 17 yacimientos asignados bajo la tutela de Washington, señalando su falta de experiencia operativa previa en campos de alta complejidad.
- Escala del reto de reconstrucción: El ejecutivo comparó la rehabilitación del aparato productivo energético venezolano con "sacar el Titanic del fondo del océano", advirtiendo que la recuperación sostenible exigirá inversiones de capital masivas en servicios básicos e infraestructura.
Trayectoria histórica y legado en la industria petrolera local
La figura de Ali Moshiri mantiene un peso específico en la historia reciente de los hidrocarburos en Venezuela gracias a su desempeño corporativo:
- Permanencia estratégica en 2007: Como líder de operaciones de Chevron en la región, Moshiri negoció la continuidad de la empresa en la Faja del Orinoco cuando Hugo Chávez estatizó los proyectos petroleros de la Faja, provocando la salida y litigios de ExxonMobil Corp. (NYSE: XOM) y ConocoPhillips (NYSE: COP).
- Posición dominante de Chevron: Esa decisión permitió a Chevron consolidarse como el principal productor privado del país, con planes en marcha para duplicar su volumen de extracción en los próximos cinco años.
- Evaluación geológica de largo plazo: Moshiri enfatiza que su equipo acumula más de una década evaluando técnicamente el potencial de los yacimientos venezolanos, lo que otorga a su fondo una ventaja de información frente a nuevos actores del mercado.
La denuncia de Ali Moshiri expone una fricción de fondo en la reapertura petrolera venezolana: la tensión entre la urgencia de Washington por colocar capital rápido y la burocracia de PDVSA para aprobar estructuras jurídicas sólidas.
Con un fondo de $2.000 millones y la promesa de aportar $500 millones de forma inmediata para reactivar 200.000 barriles diarios y restaurar la terminal de exportación de José, Moshiri busca forzar una negociación directa en Caracas que garantice empresas mixtas avaladas por ley, distanciándose de los acuerdos exprés de competidores sin experiencia en el subsuelo venezolano.
Fuentes